JATIMKINI.COM, Kinerja perbankan nasional pada Januari 2026 menunjukkan tren positif di tengah dinamika global yang masih dibayangi tensi geopolitik dan ketidakpastian kebijakan suku bunga.
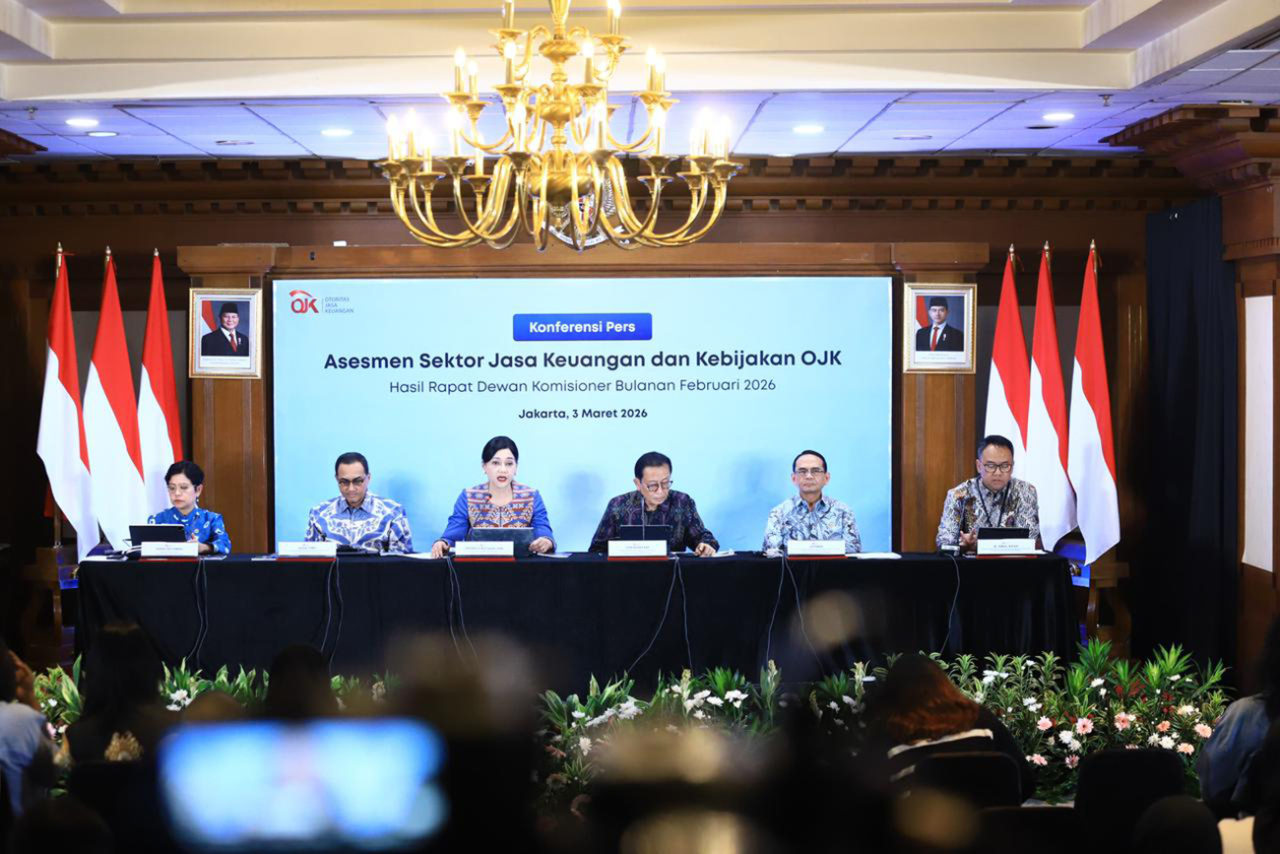
Rapat Dewan Komisioner Bulanan Otoritas Jasa Keuangan (OJK) pada 25 Februari 2026 menilai stabilitas sektor jasa keuangan tetap terjaga dengan intermediasi yang tumbuh solid dan profil risiko yang terkendali.
Dari sisi penyaluran kredit, kinerja perbankan mencatat pertumbuhan 9,96 persen secara tahunan (year on year/yoy) menjadi Rp8.557 triliun. Angka tersebut meningkat dibandingkan Desember 2025 yang tumbuh 9,63 persen.
Berdasarkan jenis penggunaan, Kredit Investasi menjadi motor utama dengan pertumbuhan tertinggi mencapai 22,38 persen. Disusul Kredit Konsumsi yang tumbuh 6,58 persen dan Kredit Modal Kerja 4,13 persen.
“Dari sisi debitur, kredit korporasi meningkat 16,07 persen yoy. Sementara itu, kredit bank BUMN tumbuh 13,43 persen yoy,” kata Kepala Departemen Literasi, Inklusi Keuangan dan Komunikasi, M. Ismail Riyadi.
Produk buy now pay later (BNPL) perbankan juga mencatatkan ekspansi. Per Januari 2026, baki debet kredit BNPL tumbuh 20,15 persen yoy menjadi Rp27,1 triliun, dengan jumlah rekening mencapai 31,23 juta. Meski demikian, porsinya terhadap total kredit perbankan masih relatif kecil, yakni 0,32 persen.
Di sisi pendanaan, Dana Pihak Ketiga (DPK) tumbuh 13,48 persen yoy menjadi Rp10.076 triliun. Pertumbuhan tertinggi tercatat pada giro sebesar 19,75 persen, diikuti deposito 12,61 persen, dan tabungan 8,27 persen.
Likuiditas industri perbankan tetap memadai. Rasio Alat Likuid terhadap Non-Core Deposit (AL/NCD) tercatat 121,23 persen dan Alat Likuid terhadap Dana Pihak Ketiga (AL/DPK) sebesar 27,54 persen.
Angka tersebut masih jauh di atas ambang batas ketentuan masing-masing 50 persen dan 10 persen. Liquidity Coverage Ratio (LCR) juga berada pada level tinggi, yakni 197,92 persen.
Dari sisi kualitas aset, rasio kredit bermasalah (NPL) gross tercatat 2,14 persen, sementara NPL net 0,82 persen. Loan at Risk (LaR) di level 9,01 persen. Profitabilitas perbankan relatif terjaga dengan Return on Assets (ROA) sebesar 2,49 persen.
Permodalan bank juga tetap kuat dengan Capital Adequacy Ratio (CAR) sebesar 25,87 persen, memberikan bantalan risiko yang memadai di tengah ketidakpastian global.
Secara umum, kinerja perbankan pada awal 2026 menunjukkan fondasi yang solid. Di tengah tekanan eksternal seperti perlambatan ekonomi global dan volatilitas pasar keuangan, perbankan domestik masih mampu menjaga fungsi intermediasi, likuiditas, serta kualitas aset pada level yang sehat.
Editor : Rochman Arief