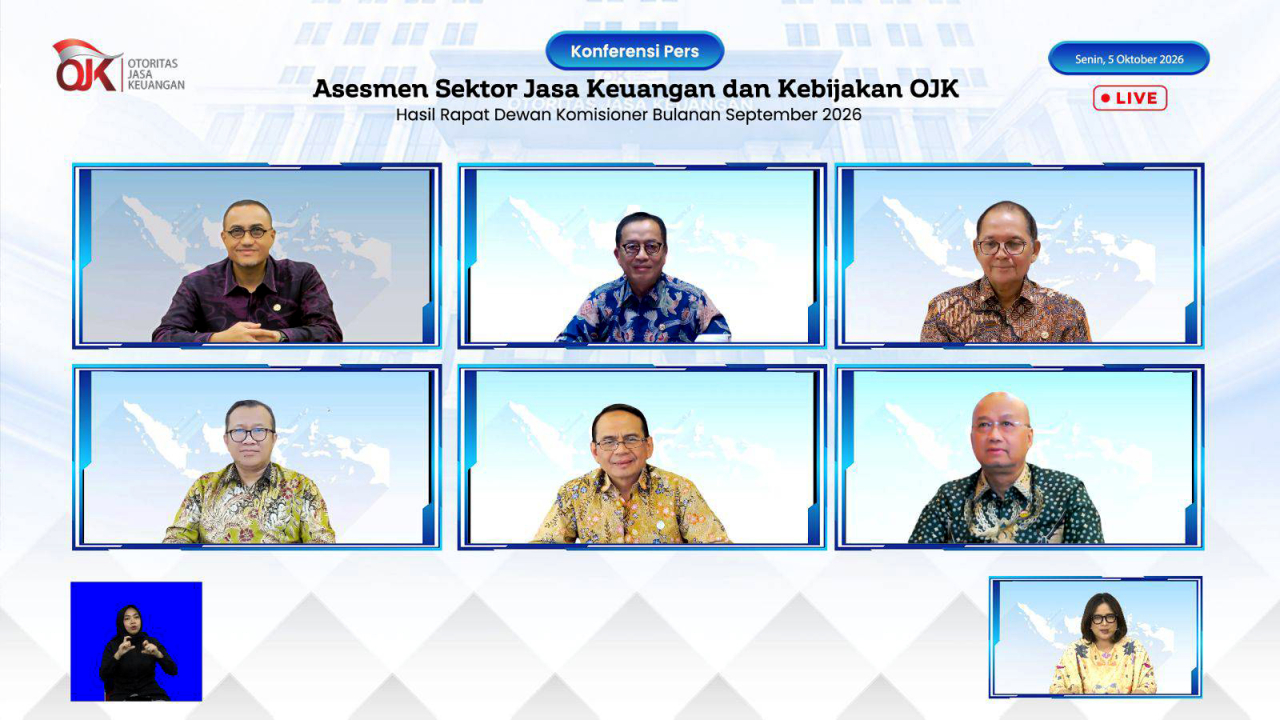
JATIMKINI.COM, Penyaluran kredit perbankan terus menguat hingga Agustus 2026. Otoritas Jasa Keuangan (OJK) mencatat kredit perbankan tumbuh 13,65 persen secara tahunan (year on year/yoy) menjadi Rp9.178 triliun.
Pertumbuhan tersebut meningkat tipis dibandingkan Juli 2026 yang berada di level 13,58 persen y-o-y. Penguatan intermediasi perbankan terjadi di tengah ketidakpastian ekonomi global dan pengetatan kebijakan moneter di sejumlah negara.
Berdasarkan jenis penggunaan, kredit investasi menjadi penopang utama dengan pertumbuhan 25,11 persen yoy. Selanjutnya, kredit modal kerja tumbuh 11,45 persen, sedangkan kredit konsumsi meningkat 5,07 persen.
“Dari sisi debitur, kredit korporasi mencatat pertumbuhan paling tinggi, sebesar 22,18 persen y-o-y. Untuk kredit UMKM juga melanjutkan tren positif dengan pertumbuhan 2,32 persen yoy, meningkat dibandingkan Juli yang tumbuh 1,62 persen,” Kepala Direktorat Komunikasi Publik OJK, Sekar Putih Djarot, dikutip Selasa 6 Oktober 2026.
Berdasarkan kepemilikan, kredit bank BUMN tumbuh 16,41 persen y-o-y. Perkembangan itu menunjukkan intermediasi perbankan masih bergerak ekspansif dan mampu menopang aktivitas ekonomi domestik.
Di sisi pendanaan, Dana Pihak Ketiga (DPK) tumbuh 10,94 persen y-o-y menjadi Rp10.413 triliun. Pertumbuhan DPK terutama ditopang deposito yang meningkat 13,10 persen, diikuti giro 9,82 persen dan tabungan 9,56 persen.
Likuiditas perbankan juga masih berada pada level memadai. Rasio Alat Likuid terhadap Non-Core Deposit (AL/NCD) tercatat 102,31 persen, sedangkan rasio Alat Likuid terhadap Dana Pihak Ketiga (AL/DPK) sebesar 23,04 persen. Keduanya masih berada di atas batas minimum masing-masing sebesar 50 persen dan 10 persen.

Sementara itu, Liquidity Coverage Ratio (LCR) berada di level 187,1 persen. Kondisi ini menunjukkan perbankan masih memiliki buffer likuiditas yang kuat dalam menghadapi kewajiban jangka pendek.
“Dari sisi kualitas kredit, rasio Non-Performing Loan (NPL) gross berada di level 2,11 persen dan NPL net 0,84 persen. Loan at Risk (LaR) tercatat 8,56 persen,” imbuhnya.
Ketahanan perbankan juga tercermin dari rasio kecukupan modal atau Capital Adequacy Ratio (CAR) yang naik menjadi 24,10 persen dari 23,84 persen pada Juli 2026. Sementara Return on Assets (ROA) di level 2,43 persen.
Di tengah penguatan kredit, pembiayaan Buy Now Pay Later (BNPL) juga mencatat pertumbuhan tinggi. Baki debet BNPL yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) mencapai Rp31,41 triliun atau sekitar 0,34 persen dari total kredit perbankan.
Nilai tersebut tumbuh 29,10 persen yoy, dengan jumlah rekening mencapai sekitar 34 juta. Meski tumbuh tinggi, porsi BNPL terhadap total kredit perbankan masih relatif kecil.
OJK menilai kondisi sektor jasa keuangan tetap stabil di tengah ketidakpastian geopolitik dan pengetatan kebijakan moneter global. Perekonomian domestik juga dinilai relatif stabil dengan inflasi yang masih terjaga, sehingga permintaan domestik dan konsumsi masyarakat tetap menopang pertumbuhan ekonomi.
Penguatan kredit perbankan, terutama pada kredit investasi dan korporasi, menjadi salah satu indikator bahwa fungsi intermediasi perbankan masih berjalan positif. OJK terus mencermati perkembangan intermediasi, likuiditas, kualitas aset, dan ketahanan permodalan untuk menjaga stabilitas sektor keuangan.
Editor : Rochman Arief