JATIMKINI.COM, Akses pembiayaan menjadi salah satu faktor penting dalam mendorong pertumbuhan ekonomi daerah. Bagi pelaku usaha, ketersediaan modal dapat membantu menjaga keberlangsungan bisnis, meningkatkan kapasitas produksi, dan memperluas pasar.
Otoritas Jasa Keuangan (OJK) Jawa Timur mendorong pengembangan akses keuangan melalui Program Pengembangan Ekonomi Daerah (PED). Program ini menjadi salah satu upaya memperkuat hubungan antara layanan keuangan dan kebutuhan sektor ekonomi produktif.
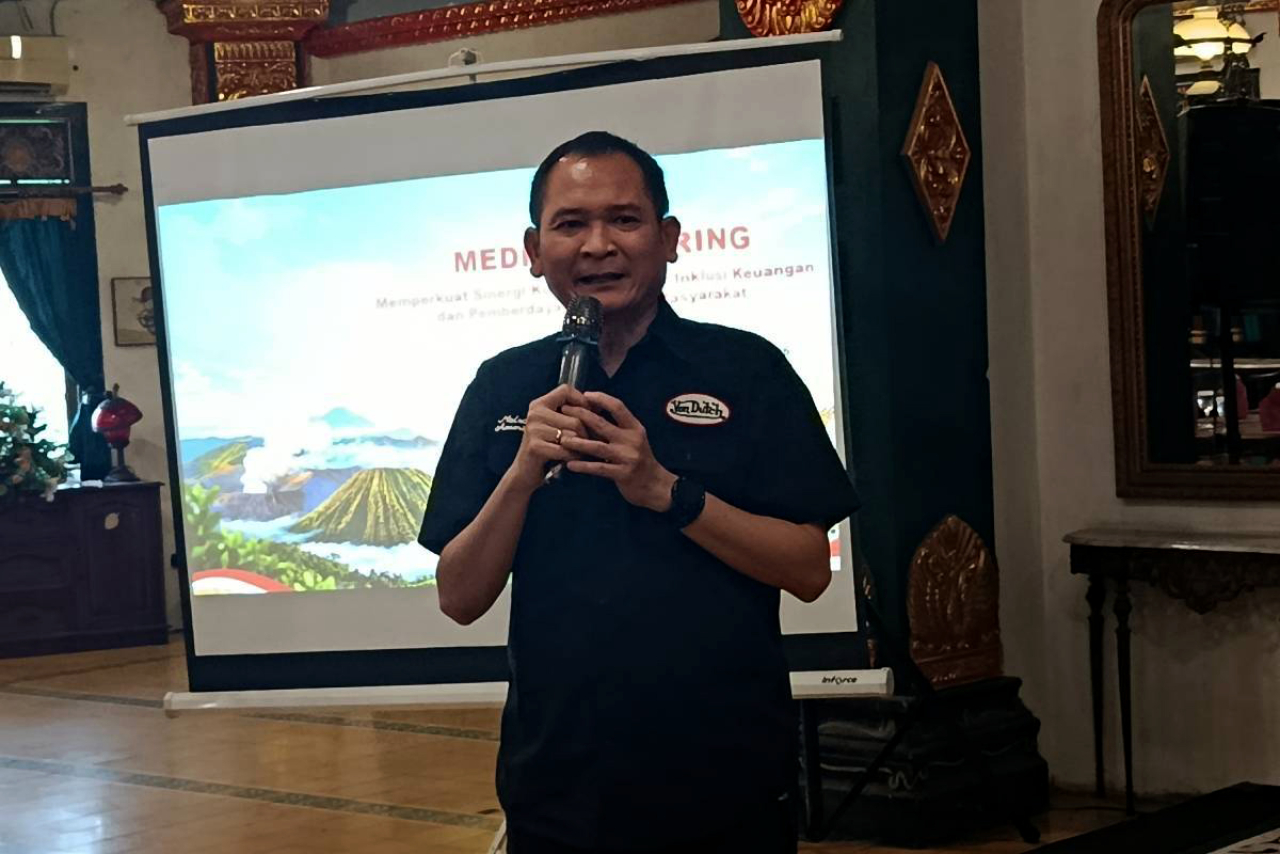
Plt Kepala OJK Jawa Timur, Horas Tarihoran menyatakan, OJK mencatat realisasi pembiayaan mencapai Rp80,607 miliar hingga triwulan III 2026. Pada periode yang sama, nilai pertanggungan asuransi tercatat sebesar Rp10,079 miliar.
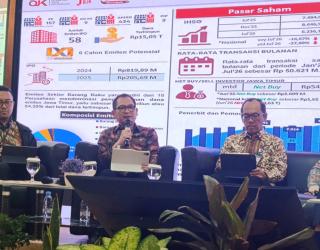
“Program PED juga mencakup pemanfaatan enterprise resource planning (ERP) dan pemeringkat kredit alternatif sebagai bagian dari upaya memperkuat akses keuangan,” ujarnya dalam paparan Media Gathering 2026 di Yogyakarta, Selasa 27 Oktober 2026.
Data tersebut memperlihatkan adanya dukungan pembiayaan dalam program pengembangan ekonomi daerah. Namun, dampak akhirnya terhadap produktivitas dan pendapatan pelaku usaha tetap perlu dilihat melalui perkembangan usaha penerima manfaat.
Ia menilai salah satu tantangan dalam pembiayaan usaha adalah ketersediaan informasi yang dapat digunakan lembaga keuangan untuk menilai kelayakan calon penerima pembiayaan.
Pelaku usaha yang belum memiliki pencatatan keuangan memadai dapat menghadapi kesulitan dalam menunjukkan kondisi bisnisnya.
Padahal, informasi mengenai transaksi, pendapatan, biaya operasional, dan aktivitas usaha penting untuk menilai kemampuan memenuhi kewajiban pembiayaan.
“Pemanfaatan ERP dapat membantu mengintegrasikan pencatatan dan pengelolaan usaha. Data yang lebih tertata berpotensi mendukung proses penilaian usaha dan pengambilan keputusan pembiayaan,” urai Horas.
Sementara itu, pemeringkat kredit alternatif membuka peluang penggunaan informasi tambahan dalam menilai profil calon debitur. Pendekatan ini perlu tetap memperhatikan kualitas data, perlindungan informasi pribadi, serta ketepatan penilaian risiko.
Meski demikian, teknologi tidak otomatis menjamin seluruh pelaku usaha memperoleh pembiayaan. Kemampuan membayar, kelayakan usaha, dan ketentuan lembaga keuangan tetap menjadi pertimbangan penting.
Editor : Rochman Arief